Groter dan gaming, maar onzichtbaarder dan ooit
Eind september gaf Bernhard Niemela, hoofdredacteur Deutcher Drucker (Ebner Media Group), op de European Printing Summit in het voetbalstadion van Borussia Dortmund een keynote met de nuchtere titel ‘Druckindustrie im Überblick’. Cijfers, feiten en inschattingen, vooral uit Duitsland. Maar wie goed keek, zag vooral een spiegel. Graag deel ik enkele interessante zaken die me opvielen en wat ze eventueel voor ons in Vlaanderen betekenen.
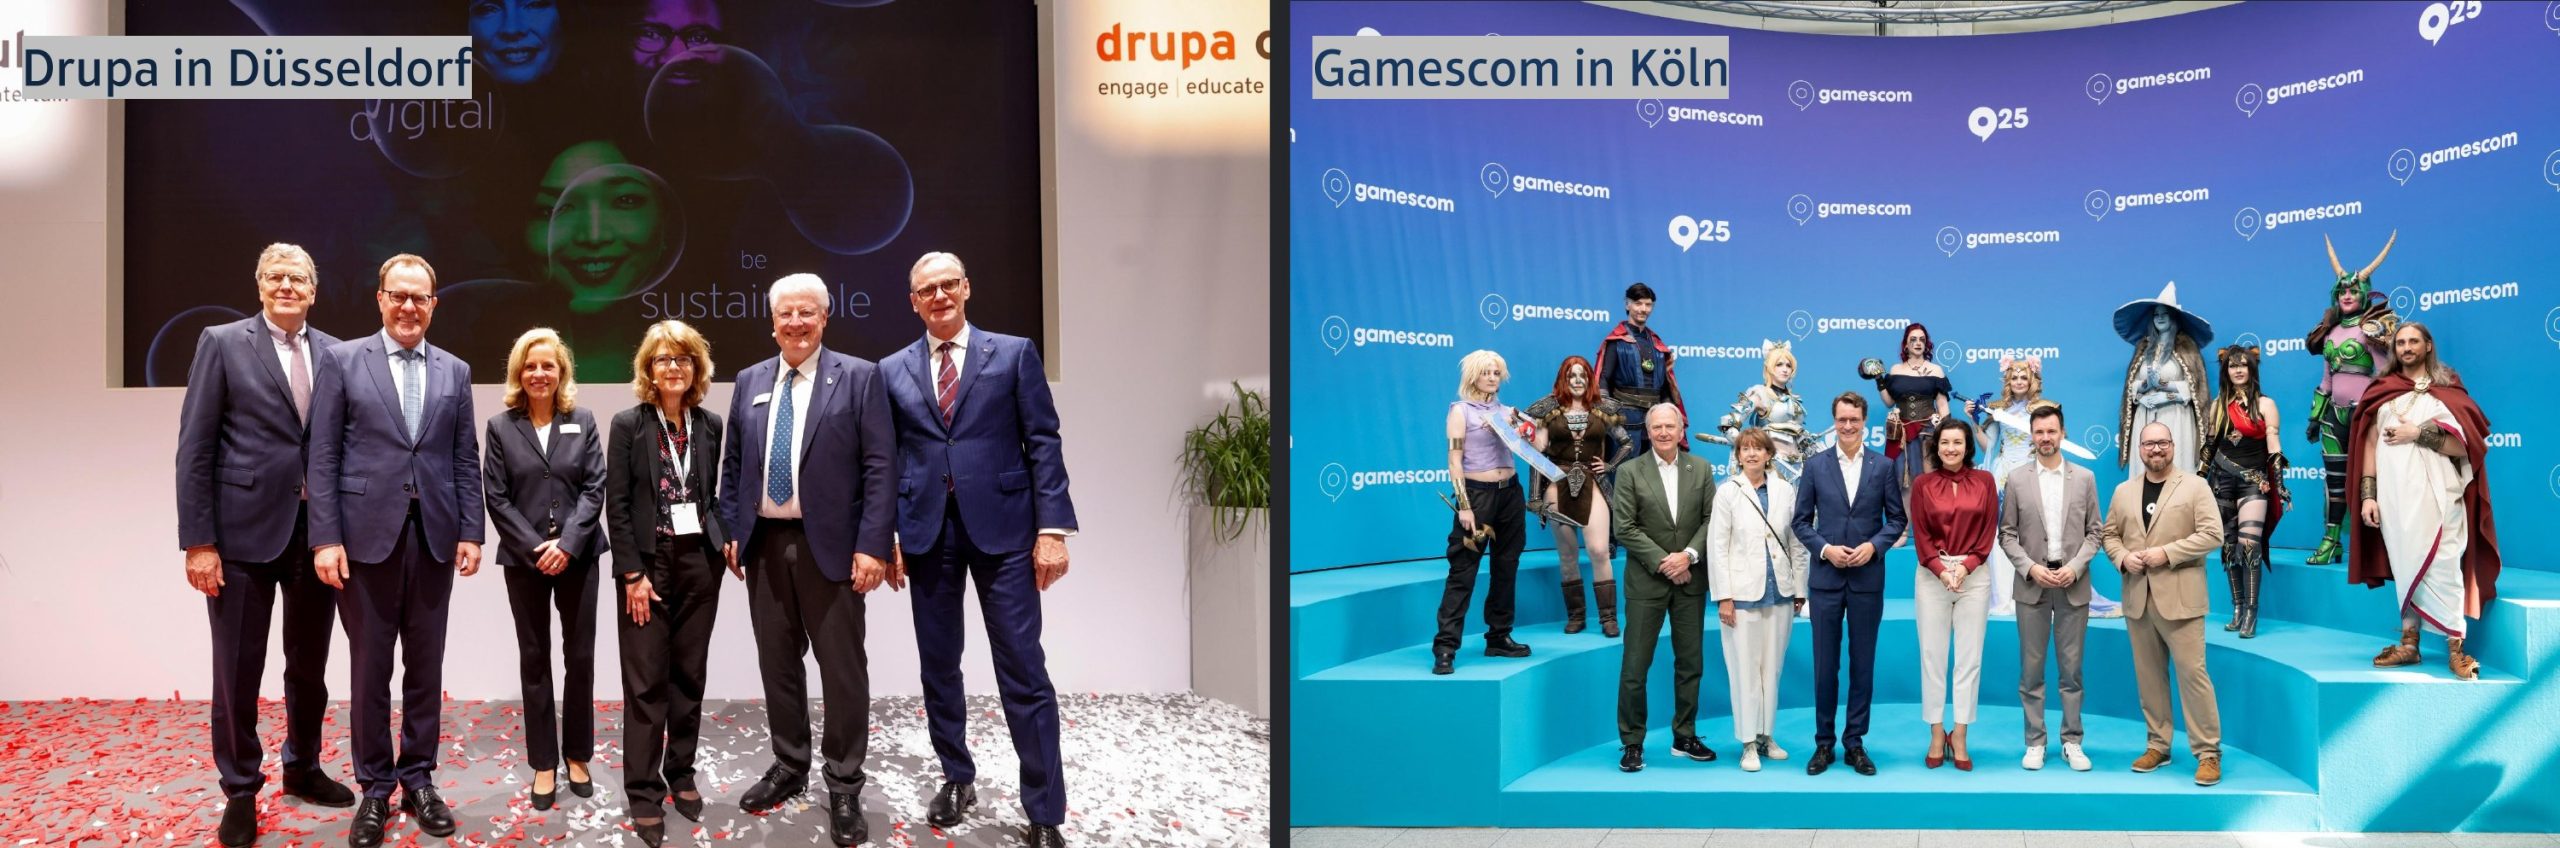
De opening van drupa in Düsseldorf en van gamescom in Keulen. Foto’s: Messe Düsseldorf/ctillmann, Koelnmesse (uit de presentatie van B. Niemela).
Eén foto zegt meer dan duizend cijfers
Niemela opende met twee foto’s. Links de opening van drupa: een handvol mensen in donker pak voor een beursdecor. Rechts gamescom: de minister-president van Noordrijn-Westfalen, ministers, burgemeesters omringd door cosplayers. Bij de ene beurs staat de politiek in de rij, bij de andere nauwelijks. En toch is de Duitse drukindustrie met 18,2 miljard euro omzet bijna dubbel zo groot als de gamingsector (€9,4 miljard). Ze is groter dan de brouwerijen (€8,7 miljard), de chocolade-industrie (€8,3 miljard) of de watervoorziening (€10,5 miljard). Wij zijn als sector een economische reus die zich gedraagt en behandeld wordt als een dwerg.
Een sector die mensen niet kennen
Die onzichtbaarheid is geen gevoel, ze is gemeten! Toen de Oostenrijkse sectorfederatie vroeg aan welke drukwerkproducten mensen denken, kwamen kranten, tijdschriften en boeken bovenaan. Logisch, maar het is maar een fractie van het verhaal. Niemela’s overzicht toonde wat er écht gedrukt wordt: graphic displays, textiel, interieur, verpakkingen en etiketten, functioneel pringten en waardepapieren. Precies die delen, en verpakking in het bijzonder, groeien. Europees telt Intergraf 110.000 drukkerijen met 630.000 werknemers, 95 % heeft minder dan 20 mensen in dienst. Commercieel drukwerk alleen is goed voor 85 miljard euro, inclusief verpakkingsdruk loopt dat op tot 175 miljard. Als grafische sector vertellen wij het ‘verhaal van de krant’ terwijl de groei ‘in de doos en op het etiket’ zit.
Krimp, verschuiving en hardere concurrentie
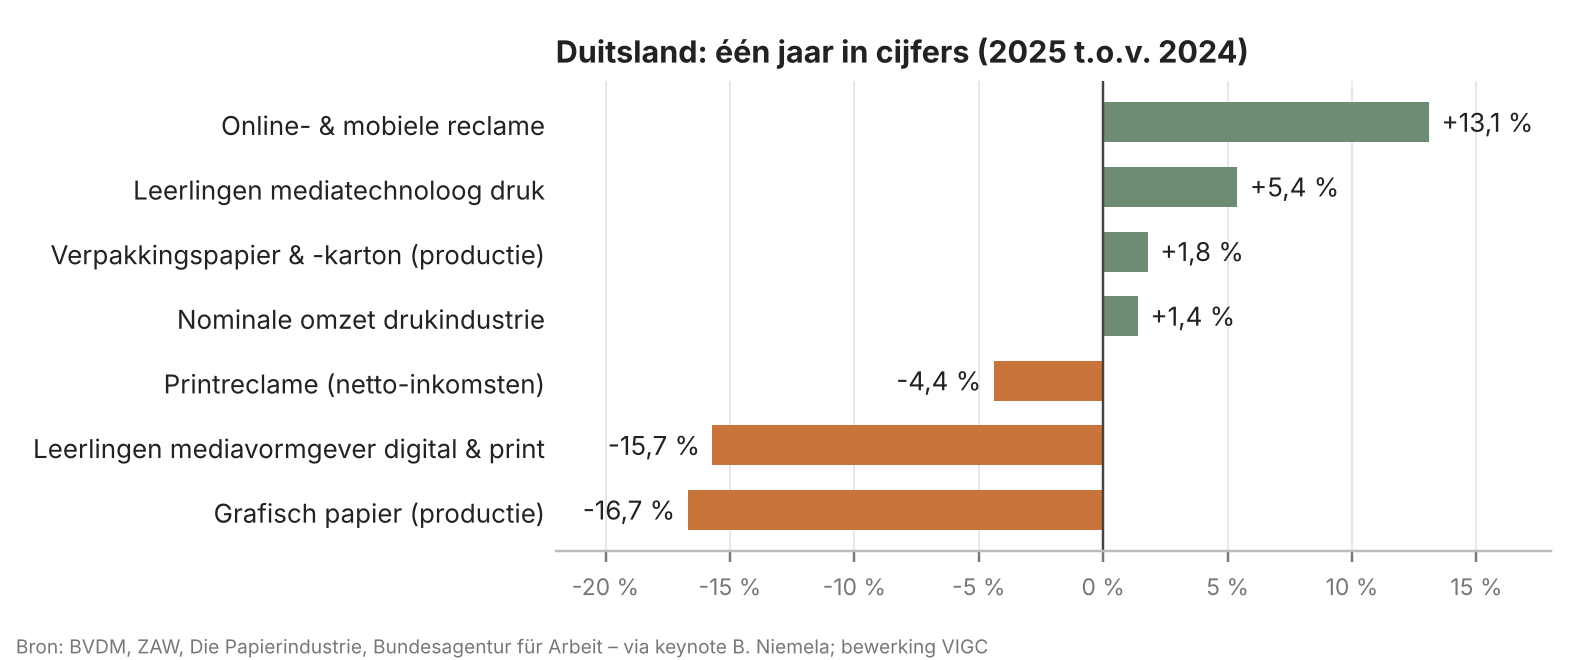
De Duitse omzet bleef nominaal min of meer stabiel, maar gecorrigeerd voor inflatie verloor de sector in tien jaar 31 %. De papierindustrie toont dezelfde breuklijn: de productie van grafisch papier is sinds 2014 meer dan gehalveerd en daalde vorig jaar nog eens met 16,7 %, terwijl verpakkingspapier en -karton blijft groeien. In beide segmenten gaapt bovendien een kloof tussen productie en beschikbare capaciteit, een signaal van overcapaciteit en prijsdruk. In de reclamemarkt haalt print nog 27 % van de netto-inkomsten, online en mobiel al 56,5 %.
Opvallende vaststelling bij de import- en exportcijfers: de invoer van drukwerk in Duitsland steeg met ruim 20 %, met forse sprongen uit Polen (+12,2 %) en vooral Tsjechië (+48,6 %). Ook België zit in die top tien, met +23,2 %. Opportuniteit voor onze bedrijven, maar ook een waarschuwing: de concurrentie in Centraal-Europa wordt sterker.
Minder investeringen, minder jong talent
De bruto-investeringen lagen in 2024 41 % lager dan in het drupajaar 2016. Na de coronadip is de daling gestopt, maar een nieuwe investeringsgolf blijft uit. Zelfs een drupajaar (2024) zorgt niet meer voor de piek van weleer. Er wordt vooral vervangen en op kosten bespaard, groei is bijzaak. Nog zorgwekkender is de menselijke instroom: het aantal nieuwe leercontracten voor mediavormgevers daalde op één jaar met bijna 16 %. Ons imago, en de concurrentie met andere sectoren om dezelfde jongeren, wegen zwaar. Dat herkennen we in Vlaanderen maar al te goed.
AI is hier (en zal hier blijven), maar niemand haalt er alles uit
In de rangschikking van digitaliserings- en automatiseringsprioriteiten voor drukkerijen klimt AI voor productieplanning van plaats 9 naar 2, robotisering van 6 naar 4. Breder in de economie zet 57 % van de Duitse bedrijven met minstens 20 werknemers AI in. Twee cijfers vond ik het meest veelzeggend: slechts 4 % zegt nog dat AI ‘geen thema’ is (in 2024 was dat 41 %) en 0 % vindt dat het de mogelijkheden van AI volledig benut. Iedereen is begonnen, niemand is klaar. Hier kan het Printelligence-project (printelligence.vigc.be) van VIGC zeker meer inzicht en overzicht bieden. Bij het groeipotentieel van digitaal drukken stijgen textieldruk (van 10 naar 6) en grootformaat (van 5 naar 2) sterk, terwijl functioneel drukken terugvalt.
Een voorzichtig lichtpunt
Het Duitse ondernemersklimaat zakte volgens BVDM in het voorjaar nog weg, maar sinds juli trekken vooral de verwachtingen stevig aan, tot boven de 100-indexlijn. Geen reden voor euforie, wel voor vertrouwen.
Wat neem ik mee vanuit VIGC voor onze bedrijven?
Niemela’s conclusies, commercieel drukwerk krimpt, verpakking en etiketten groeien, digitaal drukken wint terrein, efficiëntie via AI is een must, data wordt super belangrijk en samenwerking wordt noodzakelijk, zijn ook de onze. We kunnen dit vertalen naar:
- Zichtbaarheid: we moeten de volle breedte van onze sector tonen, aan beleidsmakers én aan jongeren. Wie de cijfers kent, weet dat wij geen nichesector zijn.
- Talent: opleiding en imago zijn geen bijzaak meer, maar een overlevingsvraag.
- Technologie: AI en automatisering concreet en betaalbaar maken voor kmo’s want 95 % van onze bedrijven is klein.
- Samen: kennis delen en samenwerken over bedrijfs- en landsgrenzen heen.
Onze grafische sector is niet verdwenen. Ze is veranderd, en ze is groot! Het wordt tijd dat we dat ook zelf luider verkondigen.